
栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-10-09 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【预告:国新办将于10月10日举行“开局起步‘十五五’”系列主题新闻发布会 介绍“十五五”时期推进就业和社会保障高质量发展有关情况】国务院新闻办公室将于2026年10月10日(星期六)上午10时举行“开局起步‘十五五’”系列主题新闻发布会,请人力资源社会保障部新闻发言人、副部长李忠介绍“十五五”时期推进就业和社会保障高质量发展有关情况,并答记者问。来源:财联社
【特朗普:美国不会在中期选举之前攻击伊朗】据央视新闻报道,当地时间周四,美国总统特朗普表示,在11月3日中期选举前,美国不会对伊朗发动袭击。受此消息影响,国际油价短线走低。特朗普在其社交媒体平台Truth Social上发文称:“在中期选举之前的任何时候,我们都不会攻击伊朗。”他同时表示,美国正与伊朗进行“富有成效的讨论”。特朗普还表示,美国对伊朗实施的海上封锁“将继续全面有效”。据一名美国海军官员透露,目前美国海军约有12艘军舰部署在中东海域,以执行封锁任务及其他军事任务。来源:财联社
【华安证券华安证券:延续震荡】美联储10月加息预期缓和等带来外部扰动减弱,将有限提振风险偏好,但高基数效应制约下三季报基本面支撑阶段性转弱,且尤其在成长风格上体现更加明显。外部偏好与内部基本面对冲,市场预计延续震荡态势,为年末吃饭行情蓄势。配置上,AI硬件产业周期行情仍处于震荡期,预计还将持续1个月左右,向下风险有限可积极布局,为震荡期后的尾声加速上涨行情做准备,此外有事件催化的AI应用以及景气支撑的农产品链条具备强阿尔法支撑,亦可配置。来源:财联社
【中信建投 :国内AI板块整体趋势上行】中信建投研报称,海外安全讨论尚未改变模型高频迭代节奏,RSI逐步成为OpenAI、Anthropic等头部模型企业共识;国内阿里、智谱分别完成约800亿港元、50亿美元融资,规模化投入支撑模型能力追赶,腾讯亦加大海外算力采购。商业化方面,海外企业合作深化,ChatGPT广告年化收入运行率达到10亿美元,Muse推动消费端变现路径拓宽;国内Agent仍有望通过提升单用户任务密度,带动Token调用及新一轮ARR增长。国内AI板块整体趋势上行,建议关注算力服务、国产芯片与超节点,以及具备场景、数据和企业交付能力的B端AI应用厂商。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指呈现低开震荡、冲高回落后明显下跌的走势,成交量较节前略有放大。活跃市值冲高回落,继续调整创新低,资金有一定的离场动作。
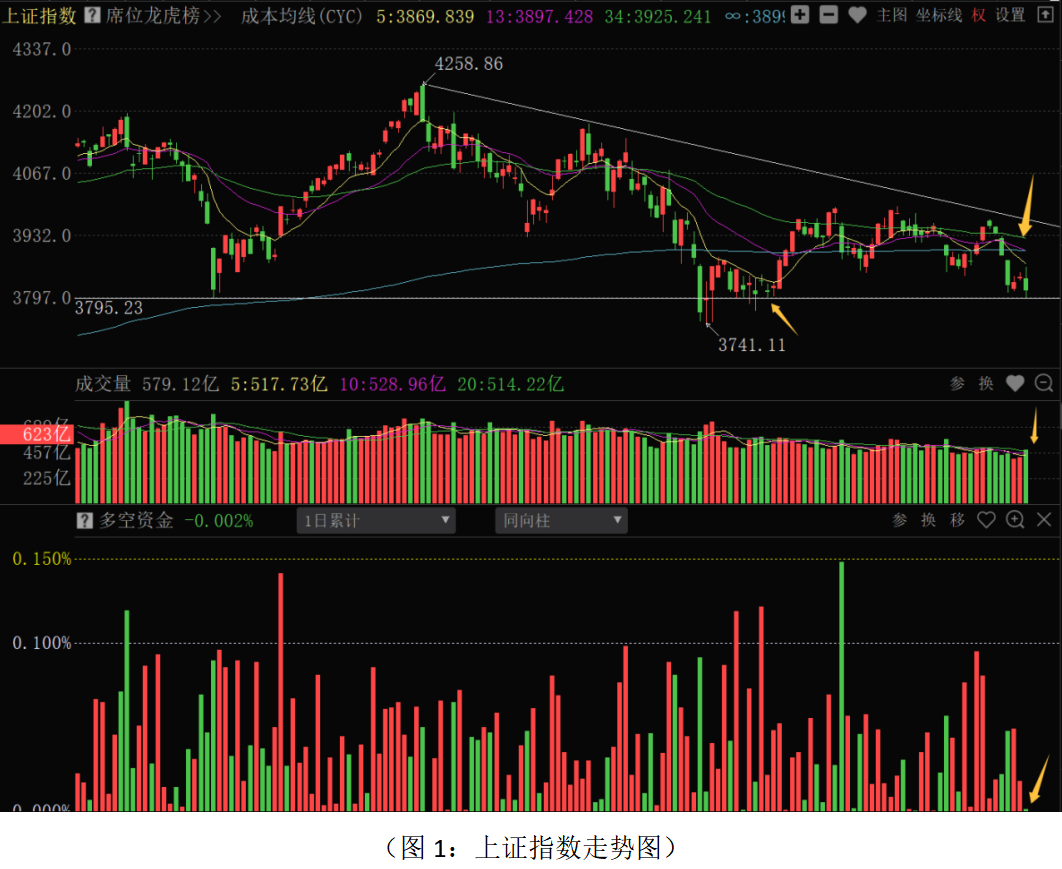
从上证指数走势来看:节后开盘股指冲高回落、明显下跌,成交量有所放大,多空资金小幅净流出36.17亿元,资金整体做多积极性不高。板块结构上,70个板块中21个板块上涨,49个板块下跌,整体赚钱效应没有明显恢复。其中航运、水电、石油化工、煤炭炼焦、火电等红利蓝筹板块涨幅居前,电子半导体、光学光电子、元件、生物制药、通信设备等科技成长股跌幅居前,板块呈现明显的分化和撕裂状态。主要原因,美国长端利率处于高位,中东地缘冲突升级推升油价,叠加部分科技板块的利空消息,对科技成长股继续形成承压的走势,资金维持较高的防御性操作。目前影响行情走势的核心因素:首先,国内稳增长政策对市场走势形成一定的支撑,政策落地的节奏和力度,决定中长期的底部形成时间和资金的风险偏好。其次,美债利率高企,中东局势不稳引发油价的上行,通胀预期不减,继续压制高估值成长股的走势。再次,10月份是三季报业绩密集披露期,市场定价重心回归业绩和产业景气度,有订单和业绩支撑的方向有望得到资金的青睐,纯题材炒作和高估值品种会继续承压,个股分化会进一步加大。隔夜美国股市整体下跌,存储芯片和半导体板块跌幅明显,近期市场仍需消化成长股的抛压,市场情绪修复仍需要时间。在稳经济政策托底的背景下,指数整体下跌空间有限。3800点一带是前期中国国新、中国诚通增持A股的位置,在没有新的利空消息影响下,3800点下方资金持续杀跌动能不足,有一定的资金、政策和技术支撑。技术上,股指运行在中短期成本均线下方,短线走势偏弱,中短期成本均线在3870-3900点有较强的压力,短期股指继续围绕3800-3850点震荡磨底的可能性较大。市场能否企稳,还需稳增长政策的持续落地,以及美债收益率的回落。
从0Z指数走势来看:股指冲高回落继续调整,多空资金净流出94.97亿元,周四全市场下跌个股家数和上涨个股家数比超过2:1,节后资金进场积极性不足。中短期成本均线和筹码密集峰处于重合状态,对短期指数形成重要的压力。目前股指仍运行在8月中旬以来的箱体中,8月底和9月中旬低点位置有一定的技术支撑。从波段结构牛指标组来看:马股比例处于高位震荡回落状态,牛股比例震荡下行,熊股数量明显抬升,说明部分强势股处于风险释放状态,部分横盘个股震荡调整,短期市场机会没有明显改善。操作上不宜激进追涨,应继续采取稳健策略应对,总仓位控制在5成左右,磨底阶段保持耐心,底仓继续持仓为主,短线仓位紧盯反弹技术压力位的资金流向,做好仓位的优化和调整,另一方面紧盯上市公司业绩情况,做好中线选股和调仓。
从昨日多空资金流向来看,70个板块中44个板块资金净流入,26个板块资金净流出,整体板块主力资金进场积极性略有回升,但资金净流入居前的板块整体净流入力度不强。其中电气电源设备、火电、公共事业、石油化工、化工新材料、化学制品、输变电设备、金属非金属新材料等板块资金净流入居前;电子半导体、光学光电子、通信设备、生物制药、证券保险、元件、计算机应用、传媒服务等板块资金净流出居前。资金净流出居前的板块主要集中在芯片半导体、光模块、AI应用等科技成长板块,以及和行情走势关联度较高的券商板块上;资金净流入居前的板块主要集中在钠离子电池、油价上涨驱动的石油化工,以及防御性高股息方向的电力、银行、煤炭等板块上。总体上,资金维持一定的防御性和避险情绪,高估值成长股继续受到压制。目前电子半导体、光学光电子、通信设备等板块连续调整,市场盈亏(CYS13)已经达到技术超跌状态,说明科技板块整体风险得到一定程度地释放,有超跌反弹的基础。由于美债长端利率高企,三季报业绩的验证阶段,整体板块难以形成群体性超跌状态,其中有业绩和订单支撑、估值合理的细分行业品种有低吸机会。高估值、没有业绩支撑的品种仍有调整的风险,从而制约整体板块的活跃度。在市场探底和筑底阶段,银行、煤炭、高速公路等板块仍是资金防御性的方向,只是短线弹性相对较小,安全性相对较高,可在震荡中中线低吸配置。油气、航运等方向短线活跃度和持续性,受地缘局势影响较为直接,短线不宜追涨操作,防止地缘局势降温带来回落追高的风险。三季报业绩即将披露,选股维度上,增加业绩维度选股权重,优选关注业绩预增、估值合理、主力资金近期逆势增仓积极的品种。三季报业绩披露截至9月30日上市公司十大流通股东的机构数据,是时效性较强的数据,应密切关注三季报中牛机构,尤其是牛私募、牛外资的最新持仓动向做好逢低选股调仓。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!