
栏目: 作者:章 云(资格证书号:A0170615080001) 时间:2026-11-18 查看:次
风险提示:本文所有观点不构成任何投资买卖建议,据此入市风险自负。股市有风险,投资需谨慎!
【市场信息】
【中金公司:当前至12月有望迎来修复行情】11月17日,中金公司发布研报表示,近期稳市力度明显加强,投资者普遍关注当前位置A股市场是否已获足够支撑。中金公司延续此前建立的A股见底框架,并认为当前部分辅助信号已经出现:整体估值回落至历史均值以下,创业板估值处于较极端水平;换手率由年中6%以上高点降至3.6%,ETF净流入和上市公司回购较为积极;强势板块出现补跌。此外,资本市场层面稳市政策明显加码,国常会首次提及“完善资本市场稳市机制”,基本面信号尚待确认。中金公司表示,超短期不排除行情仍有一定波折,但市场阶段低点可能已经过去,当前至12月,A股有望迎来修复行情。配置上建议重视“哑铃型结构”,关注AI基础设施及算力、创新药、黄金等景气成长方向,以及现金流稳健、分红可持续的高股息资产。来源:财联社
【瑞银:MSCI中国指数有10%至15%上行空间 盈利和估值提供支撑】瑞银集团表示,随着企业盈利增长,加之低估值提升中国市场作为全球市场替代选择的吸引力,MSCI中国指数有10%至15%的上行空间。瑞银亚太区研究主管连沛堃周二接受媒体采访时表示,尽管围绕全球AI行情的担忧拖累市场,但中国企业盈利增长前景依然向好。连沛堃曾在2025年作出类似的看涨判断。“中国正重回投资者视野,部分原因在于它能够提供多元化选择,”连沛堃表示。瑞银青睐“杠铃策略”,防御端配置金融股及其他收益型股票,进取端则配置科技硬件和AI相关股票。来源:财联社
【招商证券李昊阳:大盘蓝筹股和部分成长板块估值性价比凸显】招商证券首席策略分析师李昊阳表示,整体来看,市场已经历较为充分的价格调整,部分指数进一步下行的风险正在逐步释放。当前,政策稳市及中长期资金入市等因素有望形成支撑,随着外部扰动缓和及市场预期趋稳,前期跌幅较大的板块有望存在估值修复机会。他认为,当前市场结构性配置机会已经显现,尤其值得关注估值合理、盈利稳健且具备股息支撑的大盘蓝筹股,以及前期调整较大、盈利增长仍具有持续性的优质成长板块。来源:财联社
【市场分析】点击下方“余下全文”查看行情分析
昨日沪深主要股指继续呈现低开低走、明显下跌的走势,成交量继续萎缩。活跃市值冲高回落、同步调整,主力资金总体进场意愿不足,超过4100只股票下跌。板块结构上,70个板块中仅黄金、电子半导体、普通有色、机场港口、银行5个板块上涨;化学纤维板块平盘报收;64个板块下跌,其中传媒服务、园区开发、汽车零部件、煤炭炼焦、网络与通信等板块跌幅居前,资金仍保持一定的避险情绪,板块极致分化,高位题材股和科技成长股继续下跌,国产替代产业链和高股息防御性品种走势相对较强。主要原因:第一点,市场整体处于探底阶段,波段走势偏弱,资金整体做多情绪不高。第二点,外围科技股总体下跌,继续压制AI硬件、机器人等方向的活跃度,并传导至部分强势板块上。第三点,国内基本面,宏观基本面处于稳定托底状态,经济数据没有超预期的走强,同时也没有超预期的政策释放和催化。稳市政策上,仅仅靠国家队资金盘中“托而不举”的护盘操作,只能减缓盘中部分恐慌情绪,不能逆转弱势探底震荡的走势。
目前市场整体处于估值低位,部分蓝筹和红利品种整体估值较低,下跌中有资金承接。但是外部科技股的持续扰动,加上成交量萎缩下的存量博弈市况下,红利蓝筹对科技成长等方向对其他板块形成资金分流,尤其是高位题材股的补跌,对资金做多积极性有一定的制约。目前上证指数收破3600点整数关口,并且创阶段新低,市场处于弱势探底走势中。后续行情能否企稳,一方面需要关注外部环境的边际改善;另一方面需要稳市政策的进一步发力,同时财政、地产、内需等需要政策的进一步加码,否则上证指数仍会在3600点上下弱势震荡,科技板块仍以弱势探底走势为主。政策信号的释放时间观察点,需关注12月的中央政治局会议和中央经济工作会议对稳经济政策的最新部署和定调。
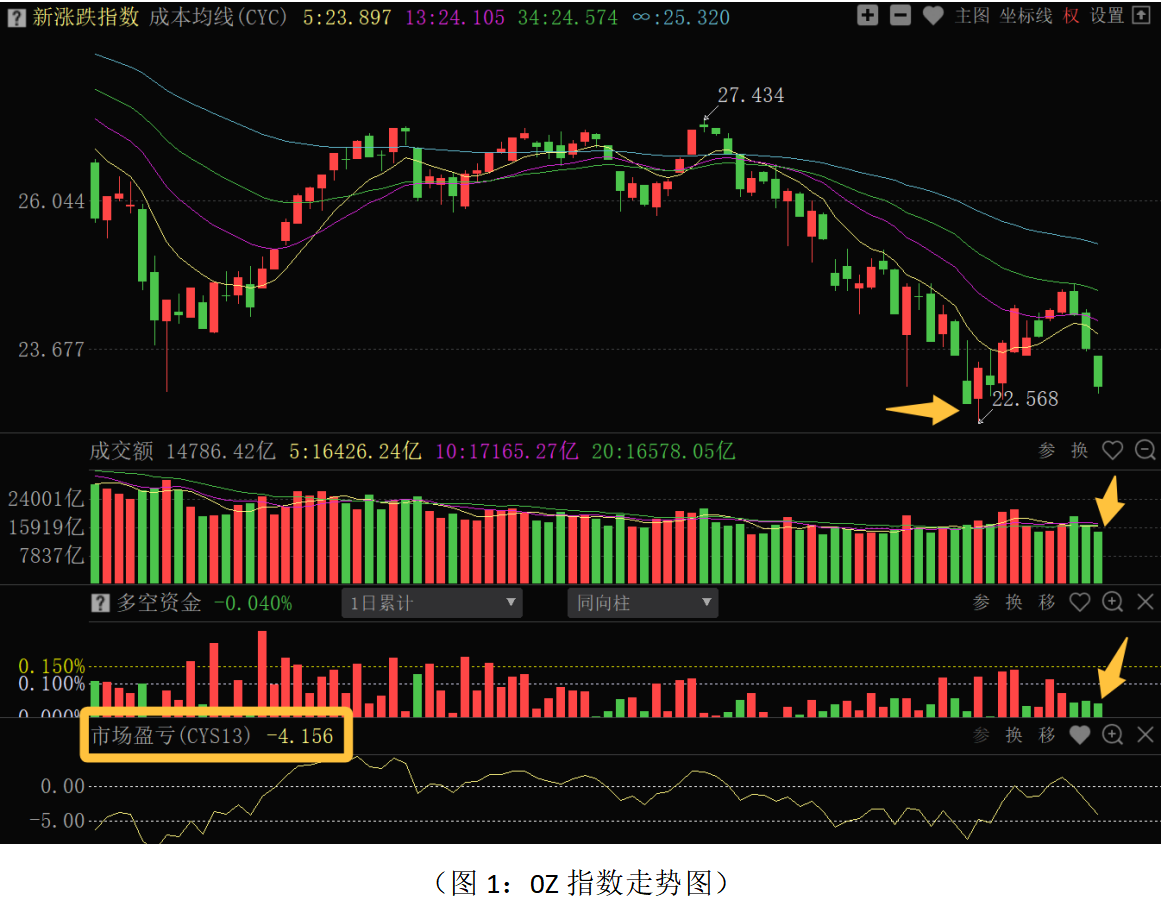
从0Z指数走势来看:周二股指继续明显下跌,连续4天调整,逼近11月2日低点位置,走势较弱。目前11月2日低点位置支撑不强,短期被跌破的可能性较大。不过,短期股指和5日、13日成本均线有一定的乖离,同时市场盈亏(CYS13)收盘至-5.223,市场短期呈现出群体性超跌状态,随着市场做空动能的继续释放,超跌机会逐步临近。当前操作上应继续以稳健或防御性策略应对,总仓位控制在五成以下,底仓继续持有为主,短线仓位应根据短线或波段决策信号做好调整和优化。仓位控制得当的投资者,紧盯超跌信号和主力资金流向做好逢低进场的准备。
从昨日多空资金流向来看,70个板块中38个板块资金净流入,32个板块资金净流出,整体板块主力资金进场积极性不高。其中电子半导体、光学光电子、专用设备、化学制品、计算机设备、家用电器、普通有色、金属非金属新材料等板块资金净流入居前;传媒服务、银行、汽车零部件、通用机械、公共事业、西药、煤炭炼焦、医疗器械与服务等板块资金净流出居前。资金净流出居前的板块主要集中在人形机器人、物理AI、部分通信算力等科技制造板块上;资金净流入居前的板块继续集中在芯片产业链、家电消费等板块上,高估值和高位题材股资金仍有一定的离场意愿,国产替代硬件和低估值防御性品种方向资金有一定的进场意愿。
目前外部算力科技方向的持续扰动下,海外算力依赖度高、AI短剧强势股,以及高估值题材股仍有筹码抛压释放的压力。海外算力的限制,倒逼国产替代逻辑的强化,对于有订单保障、业绩增速较高的品种可逢低关注。行情弱势震荡和筑底阶段,高股息红利蓝筹方向仍是对冲市场震荡和底层配置的重点,可关注继续国有大行、电力、煤炭、公共事业费等方向。但是,红利蓝筹板块近期持续上涨,部分品种短线有一定的拥挤度,不宜追涨,应在调整中低吸为主。内需方向上,部分消费方向中盈利稳定、低估值、高分红的细分行业龙头可适当关注。传统过剩的赛道,如光伏、锂电池等方向短期难有大的修复机会。近期选股上应继续做好长短结合,短线可关注技术上超跌,震荡调整期间主力资金承接低吸积极、潜伏吸筹的品种。中线选股,对于三季报业绩兑现明确、估值合理的品种,尤其是有牛私募、牛外资增仓的方向重点关注。如图1:
本文反映当前观点,该观点可能随着时间推移而改变。相关资讯来源于公开信息,本文仅供参考,不构成投资建议,祝投资顺利! 如果您看懂了,一定要点“完全看懂了”按钮。最后不要忘了点“顶”哦!